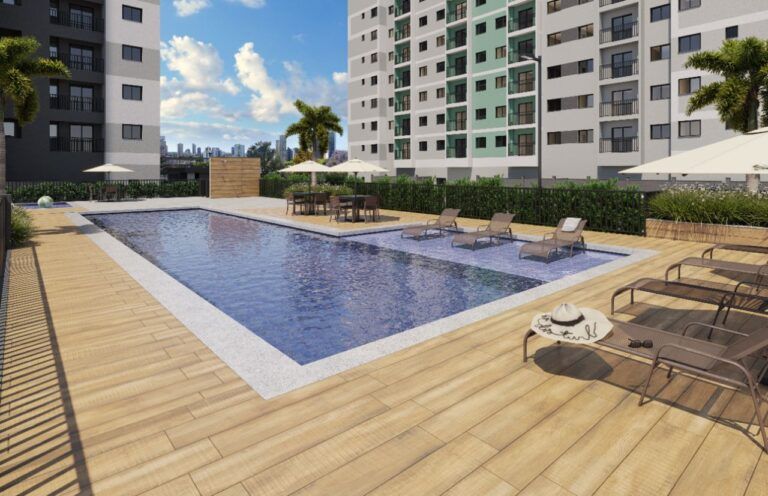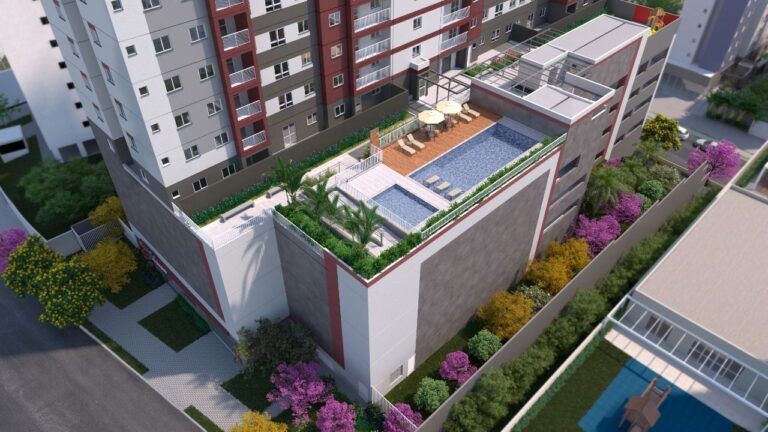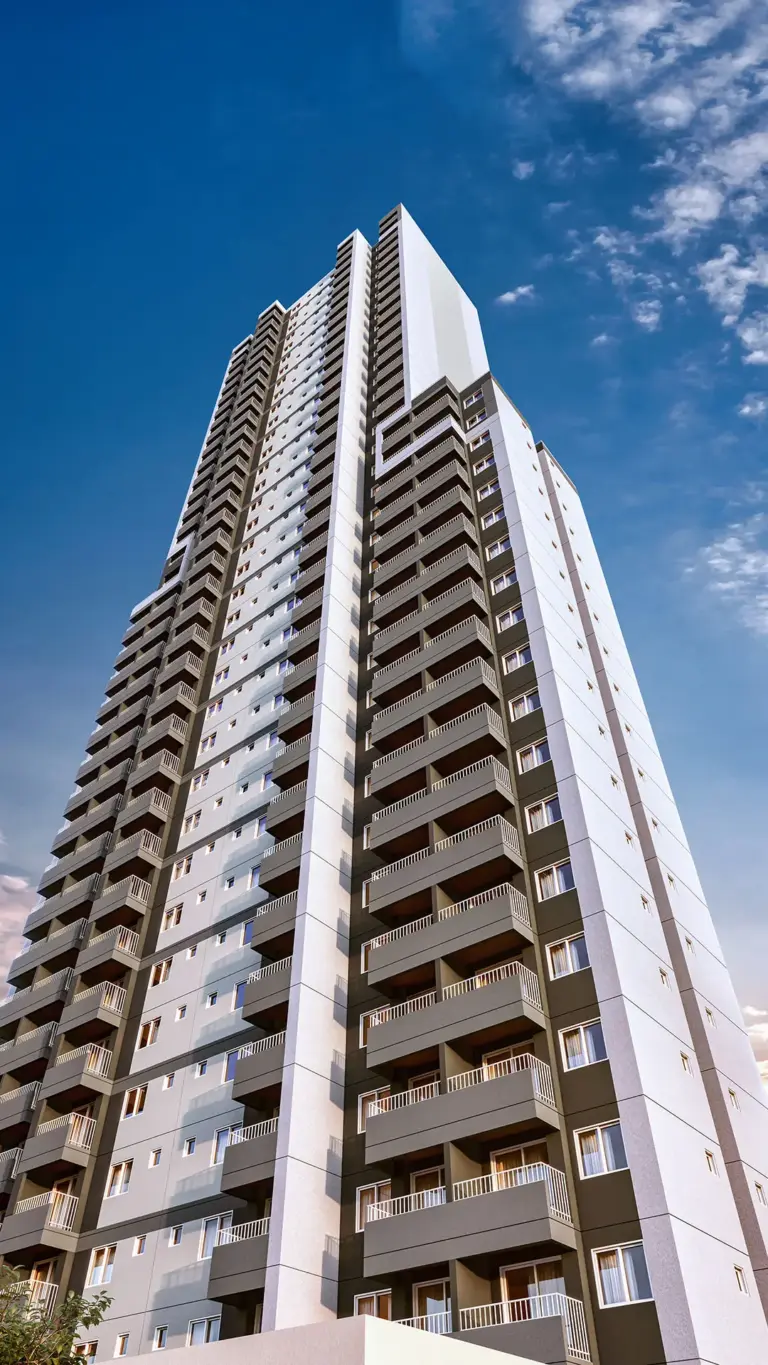
Socorro Zona Sul
History Atlântica
Renda familiar a partir de R$ 4.500
- 27 a 45 m²
- 1 e 2 Quartos
- 1 Vaga
A partir deR$ 223.000
Entrega: Março de 2029

A partir de R$ 210.900, com renda familiar a partir de R$ 3.500. Lista atualizada em 14 de setembro de 2026.
Socorro Zona Sul
Renda familiar a partir de R$ 4.500
A partir deR$ 223.000
Entrega: Março de 2029
Panamby Zona Sul
Renda familiar a partir de R$ 5.600
A partir deR$ 297.915
Entrega: Março de 2029
Vila Andrade Zona Sul
Renda familiar a partir de R$ 9.200
A partir deR$ 491.753
Entrega: Maio de 2027
Santo Amaro Zona Sul
Renda familiar a partir de R$ 6.000
A partir deR$ 299.000
Entrega: Dezembro de 2028
Brooklin Zona Sul
Renda familiar a partir de R$ 6.000
A partir deR$ 319.990
Entrega: Junho de 2028
Mooca Zona Leste
Renda familiar a partir de R$ 4.500
A partir deR$ 253.300
Entrega: Junho de 2028
Vila Carrão Zona Leste
Renda familiar a partir de R$ 4.500
A partir deR$ 241.000
Entrega: Janeiro de 2029
Santo Amaro Zona Sul
Renda familiar a partir de R$ 4.500
A partir deR$ 245.275
Entrega: Dezembro de 2028
Santo Amaro Zona Sul
Renda familiar a partir de R$ 4.500
A partir deR$ 223.550
Entrega: Dezembro de 2028
O Minha Casa Minha Vida atende hoje famílias com renda bruta mensal de até R$ 13.000, divididas em quatro faixas, com juros que partem de 4,25% ao ano mais TR, subsídio de até R$ 55.000 para quem ganha até R$ 5.000 e prazo de financiamento de até 420 meses. Abaixo estão as regras vigentes, cada uma com a norma que a fixa.
As faixas são definidas pela renda bruta familiar mensal, conforme a Portaria MCID nº 333, de 30 de março de 2026, que substituiu a portaria anterior. O teto geral do programa em área urbana é de R$ 13.000 por mês.
Faixa 1
até R$ 3.200
de renda bruta familiar mensal, com direito a subsídio
Faixa 2
até R$ 5.000
a partir de R$ 3.200,01, também com direito a subsídio
Faixa 3
até R$ 9.600
a partir de R$ 5.000,01, com imóvel de até R$ 400.000
Faixa 4, Classe Média
até R$ 13.000
com imóvel de até R$ 600.000, sem subsídio
Renda bruta é a renda somada da família, antes dos descontos. Entram salários, pró-labore, aposentadoria, pensão e renda comprovável de autônomo, de todos os integrantes que vão compor a proposta. Não entram décimo terceiro nem valores eventuais. É a Caixa quem valida a composição, na análise de crédito.
Cada faixa tem um limite de avaliação do imóvel. Na Faixa 3 o teto é de R$ 400.000 em todo o país, fixado pelo artigo 10 da Portaria MCID nº 470, de 12 de maio de 2025, em sua versão compilada. Na Faixa 4, Classe Média, o teto é de R$ 600.000, também nacional.
Nas Faixas 1 e 2 o teto varia conforme a localização do imóvel, entre R$ 210.000 e R$ 275.000, segundo o Ministério das Cidades. O valor aplicável a cada município é definido pelo Agente Operador do FGTS, ou seja, pela Caixa, e é o número que precisa ser confirmado caso a caso antes de fechar proposta.
Onde mora a decisão de verdade. Renda e teto de imóvel não são duas contas separadas. É a combinação das duas que define o que a família consegue comprar. Uma renda de R$ 5.100 sai da Faixa 2 e entra na Faixa 3: perde o subsídio, mas o teto de imóvel salta de até R$ 275.000 para R$ 400.000. Simular antes de escolher o empreendimento evita perder tempo com produto fora do enquadramento.
As taxas abaixo são nominais ao ano, acrescidas de TR, conforme a tabela publicada pelo Ministério das Cidades. São Paulo está na região Sudeste, então nas faixas com distinção regional vale sempre a coluna Sul, Sudeste e Centro-Oeste.
Faixas 1 e 2
De 4,25% a 7,00% ao ano
A taxa sobe conforme a renda. Quem é cotista do FGTS, com no mínimo três anos de contribuição, paga 0,5 ponto percentual a menos que o não cotista em toda a escala.
Faixa 3
7,66% ou 8,16% ao ano
A taxa cheia é 8,16%, composta por 6,00% de remuneração do Fundo Social mais até 2,16% do agente financeiro. O cotista do FGTS com três anos de contribuição desconta 0,5 ponto e paga 7,66%.
Faixa 4, Classe Média
10,00% ao ano
Taxa única, sem distinção entre cotista e não cotista. Ainda assim fica abaixo do crédito imobiliário fora do programa.
Prazo. O máximo é de 420 meses, ou 35 anos, conforme o artigo 21 da Portaria MCID nº 470/2025 e a página oficial do Ministério das Cidades.
Entrada. Na Faixa 3 a contrapartida mínima do comprador é de 20% do valor do imóvel, reduzida para 10% quando o financiamento usa o Sistema de Amortização Constante, o SAC. Ou seja, financia-se até 80% na Tabela Price e até 90% no SAC. A mesma lógica vale para imóvel novo na Faixa 4.
O desconto do governo existe apenas para famílias com renda de até R$ 5.000, ou seja, Faixas 1 e 2. Nas demais regiões do país que não a Norte, o limite é de R$ 55.000, valor fixado pela Portaria Interministerial MCID e MF nº 4, de 28 de março de 2024, em sua versão compilada. São Paulo entra nesse limite.
O cálculo leva em conta a renda familiar e o local de moradia: quanto menor a renda, maior o subsídio. Ele não é dinheiro na conta. Abate diretamente o valor a financiar, o que reduz ou elimina a necessidade de entrada e diminui a parcela mensal.
O erro mais caro nessa conta. Muita gente descarta o programa achando que ganha demais para ele. Com teto de R$ 13.000 de renda mensal, o Minha Casa Minha Vida hoje alcança uma faixa de público que não se reconhece nele. Vale simular antes de concluir que não serve.
O FGTS pode entrar como parte do pagamento na compra, como amortização ou liquidação do saldo devedor, ou no pagamento de parte das prestações. Os requisitos do trabalhador, conforme o Manual da Moradia Própria do FGTS, são estes:
Tempo de FGTS
Ter 3 anos de trabalho sob o regime do FGTS, somando períodos consecutivos ou não. Não precisa ser no mesmo emprego.
Sem financiamento ativo
Não ser titular de financiamento ativo no SFH em nenhuma parte do território nacional.
Sem outro imóvel na região
Não ser proprietário, promitente comprador ou usufrutuário de outro imóvel residencial no município onde trabalha ou mora, incluindo limítrofes e toda a região metropolitana.
Teto do imóvel
O valor de avaliação não pode ultrapassar o limite do SFH, hoje de R$ 2.250.000, conforme a Resolução CMN nº 4.676/2018 com a redação da Resolução CMN nº 5.255/2025.
Para imóvel na planta ou em construção, o FGTS entra vinculado à operação de crédito, e não como pagamento avulso à construtora. Há ainda interstícios: o imóvel não pode ter recebido FGTS em outra transação nos últimos 3 anos, e o intervalo entre amortizações feitas pelo mesmo trabalhador é de 2 anos.
A operação do iApartamentos CONQUISTA se concentra nas zonas Sul e Leste de São Paulo, em bairros estruturados, com metrô, trem ou corredor de ônibus, comércio consolidado e equipamento público próximo. A localização não é um detalhe do produto Minha Casa Minha Vida: é o que separa um imóvel que se valoriza de um imóvel que apenas existe.
Pelo estágio da obra, os empreendimentos se dividem entre apartamentos em lançamento, ainda na planta, e apartamentos em construção, com obra já iniciada. Cada situação tem uma lógica de preço, de prazo e de risco diferente.
R$ 13.000 de renda bruta familiar mensal, que é o teto da Faixa 4, chamada oficialmente de Minha Casa Minha Vida Classe Média. Dentro disso, a Portaria MCID nº 333, de 30 de março de 2026, define Faixa 1 até R$ 3.200, Faixa 2 de R$ 3.200,01 a R$ 5.000 e Faixa 3 de R$ 5.000,01 a R$ 9.600.
Na Faixa 3 é de R$ 400.000 em todo o país e na Faixa 4, Classe Média, de R$ 600.000. Nas Faixas 1 e 2 o teto varia entre R$ 210.000 e R$ 275.000 conforme a localização do imóvel, e o valor aplicável a cada município é definido pelo Agente Operador do FGTS.
Até R$ 55.000, valor fixado pela Portaria Interministerial MCID e MF nº 4, de 28 de março de 2024, em sua versão compilada. O subsídio existe apenas para renda familiar de até R$ 5.000, ou seja, Faixas 1 e 2, e o valor exato depende da renda e do local de moradia. Ele abate o valor a financiar, não é depositado em conta.
Nominais ao ano, mais TR. Nas Faixas 1 e 2 no Sudeste, de 4,25% a 7,00%, conforme a renda. Na Faixa 3, 7,66% para cotista do FGTS e 8,16% para não cotista. Na Faixa 4, Classe Média, 10,00% para todos. O cotista do FGTS com no mínimo três anos de contribuição tem 0,5 ponto percentual de desconto.
Na Faixa 3 a contrapartida mínima é de 20% do valor do imóvel, reduzida para 10% quando o financiamento usa o Sistema de Amortização Constante, o SAC. Nas Faixas 1 e 2, o subsídio pode reduzir ou eliminar a necessidade de entrada. O FGTS também pode compor esse valor.
Sim. Nesse caso o FGTS entra vinculado à operação de financiamento, e não como pagamento direto à construtora. É preciso ter 3 anos de trabalho sob o regime do FGTS, não ter financiamento ativo no SFH e não ser proprietário de outro imóvel residencial no município onde mora ou trabalha, o que inclui municípios limítrofes e toda a região metropolitana.
"*" indica campos obrigatórios