
Como funciona o Minha Casa Minha Vida em 2026
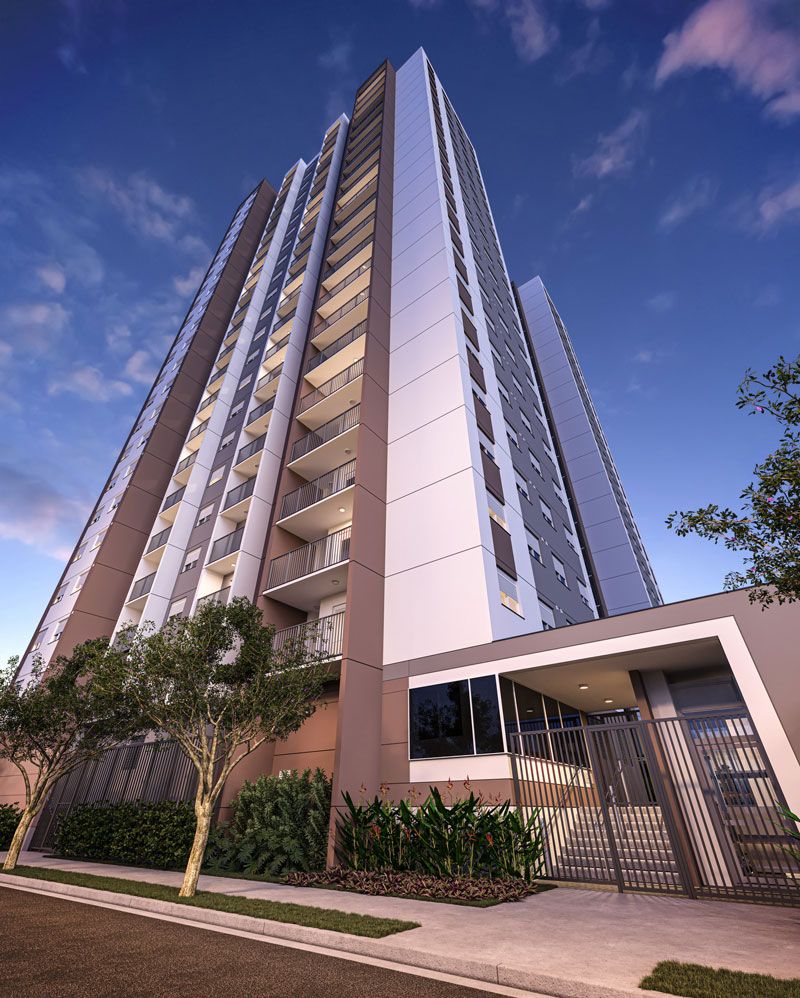
Se você chegou até aqui, a sua dúvida provavelmente não é o que é o Minha Casa Minha Vida. É se você entra.
Neste guia a gente responde isso na ordem certa: primeiro a sua faixa de renda, depois quanto o governo desconta, quanto fica a parcela, o que a Caixa exige de documento e, no fim, onde existem apartamentos dentro dessas condições em São Paulo.
Regras vigentes. Os limites de renda deste guia seguem a Portaria MCID nº 333, de 30 de março de 2026, publicada no Diário Oficial da União em 01/04/2026. As condições de financiamento estão em operação na Caixa Econômica Federal desde 22 de abril de 2026. Última revisão deste conteúdo: setembro de 2026.
Programa oficial do Governo Federal
A iApartamentos CONQUISTA é imobiliária parceira na comercialização de lançamentos enquadrados no programa, nas zonas sul e leste de São Paulo.
O que é o Minha Casa Minha Vida
O Minha Casa Minha Vida é o programa habitacional do Governo Federal que financia a compra de imóvel com juros abaixo do mercado, subsídio para as famílias de menor renda e uso do FGTS na entrada. Ele é operado principalmente pela Caixa Econômica Federal, dentro do Sistema Financeiro de Habitação.
Na prática, o programa junta três alavancas que você dificilmente conseguiria separadas:
- Subsídio, que é um desconto do governo no valor do imóvel e não volta como dívida;
- Juros reduzidos, bem abaixo do que se pratica no crédito imobiliário fora do programa;
- FGTS, que entra como entrada, abatimento de parcela ou amortização.
Nada disso é automático. Tudo depende da sua renda, da localização do imóvel e da análise de crédito da Caixa. As condições oficiais estão publicadas no site da Caixa Econômica Federal.
Em qual faixa sua renda se encaixa
Em 2026 o programa tem quatro faixas de renda urbana. A Portaria MCID nº 333, de 30 de março de 2026, publicada pelo Ministério das Cidades, fixou os limites em R$ 3.200 para a Faixa 1, R$ 5.000 para a Faixa 2 e R$ 9.600 para a Faixa 3. A Faixa 4 atende famílias com renda de R$ 9.600,01 até R$ 13.000.
Dado oficial · Portaria MCID nº 333/2026
Faixas de renda do Minha Casa Minha Vida em 2026
| Faixa | Renda familiar mensal | Subsídio |
|---|---|---|
| Faixa 1 Urbano | até R$ 3.200 | o maior do programa |
| Faixa 2 Urbano | R$ 3.200,01 a R$ 5.000 | sim, menor que a Faixa 1 |
| Faixa 3 Urbano | R$ 5.000,01 a R$ 9.600 | em geral não há |
| Faixa 4 Classe média | R$ 9.600,01 a R$ 13.000 | não há |
← Arraste para o lado para ver toda a tabela em telas menores →
Regra prática: a faixa é definida pela renda bruta somada de quem entra no contrato, não pela renda de uma pessoa só. Fonte: Portaria MCID nº 333, de 30 de março de 2026, publicada no Diário Oficial da União em 01/04/2026.
Faixa 1. É onde o desconto pesa mais. Boa parte do valor do imóvel pode ser coberta por subsídio e FGTS, o que derruba o saldo a financiar.
Faixa 2. Concentra a maior parte das famílias que atendemos. Ainda tem subsídio e continua com os juros mais baixos do programa.
Faixa 3. Costuma ficar sem subsídio, mas mantém juros de programa e um teto de imóvel bem mais alto, o que abre bairros melhores.
Faixa 4. Criada para a classe média. Não tem subsídio, e a vantagem está no juro e no prazo, com teto de imóvel de R$ 600 mil.
Se quiser o detalhamento faixa a faixa, com os cortes de renda e o que cada uma permite comprar, veja o conteúdo sobre as faixas de renda do MCMV em detalhe.
Quanto vale o subsídio em cada faixa
O subsídio do Minha Casa Minha Vida pode chegar a R$ 55 mil por família, valor concentrado nas Faixas 1 e 2. Não é um valor fixo: ele varia conforme a renda declarada, a composição familiar, a cidade e o valor do imóvel. É o simulador da Caixa que fecha o número do seu caso.
Vale insistir num ponto que gera confusão: subsídio não é empréstimo. É desconto. Ele abate o valor do imóvel antes do financiamento começar, então reduz a dívida e a parcela ao mesmo tempo.
Exemplo de como o desconto se soma
Apartamento de R$ 250 mil
Subsídio de R$ 30 mil
FGTS de R$ 15 mil usado na entrada
Entrada própria de R$ 5 mil
Valor financiado: R$ 200 mil
Números ilustrativos. O subsídio efetivo depende da análise da Caixa.
Em 10 de setembro de 2026, o Conselho Curador do FGTS aprovou R$ 500 milhões adicionais em subsídios, elevando o orçamento de descontos de R$ 12,5 bilhões para R$ 13 bilhões apenas em 2026. O reforço é direcionado a famílias com renda de até R$ 5.000, ou seja, Faixas 1 e 2.
Quer entender o passo a passo de solicitação? Está tudo em como solicitar o subsídio do MCMV.
Teto do imóvel por faixa em 2026
O teto define até quanto o imóvel pode custar para entrar no programa. Em 2026 ele vai até R$ 275 mil nas Faixas 1 e 2, R$ 400 mil na Faixa 3 e R$ 600 mil na Faixa 4. Os valores foram atualizados pelo Conselho Curador do FGTS em março de 2026.
Um detalhe que quase ninguém explica: o teto das Faixas 1 e 2 não é igual no país inteiro. Ele varia conforme o porte do município e começa em torno de R$ 210 mil em cidades menores. São Paulo, por ser município acima de 750 mil habitantes, fica na faixa superior da tabela, que chega a R$ 275 mil.
Dado oficial · Conselho Curador do FGTS
Teto de valor do imóvel em São Paulo
| Faixa | Teto vigente | Teto anterior |
|---|---|---|
| Faixas 1 e 2 Municípios acima de 750 mil hab. | até R$ 275 mil | até R$ 264 mil |
| Faixa 3 Nacional | R$ 400 mil | R$ 350 mil |
| Faixa 4 Classe média | R$ 600 mil | R$ 500 mil |
← Arraste para o lado para ver toda a tabela em telas menores →
Regra prática: em cidades menores o teto das Faixas 1 e 2 cai e pode começar perto de R$ 210 mil. Os valores acima valem para São Paulo capital. Fonte: atualização aprovada pelo Conselho Curador do FGTS em março de 2026.
Essa mudança é o que fez o programa alcançar bairros estruturados de São Paulo, e não só a periferia. Veja o que muda na prática em o que muda na Faixa 4.
Juros e prazo do financiamento MCMV
Para famílias com renda de até R$ 9.600, as taxas nominais do programa ficam entre 4% e 8,16% ao ano, conforme as condições que a Caixa Econômica Federal passou a operar em 22 de abril de 2026. O prazo vai de 120 a 420 meses, o equivalente a 35 anos. Na Faixa 4, o mercado vem praticando taxas em torno de 10% a 10,5% ao ano.
Quanto menor a renda, menor o juro. É assim que o programa foi desenhado: a Faixa 1 fica na base do intervalo e a Faixa 3 no topo.
Dado oficial · Caixa Econômica Federal
Juros, prazo e sistema de amortização
| Item | Condição vigente |
|---|---|
| Juros Faixas 1, 2 e 3 | 4% a 8,16% ao ano |
| Juros Faixa 4 | cerca de 10% a 10,5% ao ano, praticado pelo mercado |
| Prazo Todas as faixas | de 120 a 420 meses |
| Sistema Amortização | SAC, a parcela começa mais alta e diminui todo mês |
| Em operação desde Caixa | 22 de abril de 2026 |
← Arraste para o lado para ver toda a tabela em telas menores →
Regra prática: a taxa exata dentro do intervalo sai da análise da Caixa e varia conforme renda, relacionamento bancário e localização do imóvel. Todos os valores estão sujeitos à análise de crédito.
O prazo longo tem um efeito prático importante. Ele derruba a parcela mensal, mas aumenta o total de juros pagos ao longo do contrato. Quem consegue amortizar com FGTS a cada dois anos encurta esse caminho de forma relevante.
Quanto fica a parcela na prática
Usando o exemplo anterior, com R$ 200 mil financiados em 420 meses pelo sistema SAC (em que a parcela começa mais alta e diminui todo mês), a primeira parcela fica aproximadamente entre R$ 1.130, na taxa mínima de 4% ao ano, e R$ 1.790, na taxa máxima de 8,16%.
Esses valores não incluem seguros obrigatórios nem taxa de administração, e servem como ordem de grandeza. A parcela real do seu contrato sai da simulação da Caixa, e está sujeita à análise de crédito.
Para comparar com um caso real: no fluxo aprovado que mostramos mais abaixo, na seção de entrada, o financiamento foi de R$ 230.044,73 e a parcela pós-chaves ficou em R$ 1.645,00, já com os encargos do contrato.
Para o comparativo completo por faixa, veja as taxas de juros do MCMV por faixa.
Quer saber a sua parcela antes de visitar qualquer apartamento? A gente simula com você, sem custo.
Entrada: quanto você precisa de fato
A entrada do Minha Casa Minha Vida costuma ficar entre 5% e 20% do valor do imóvel, mas raramente sai inteira do seu bolso de uma vez. Em lançamento, a construtora parcela a maior parte durante a obra. Num caso real aprovado pela nossa equipe em 2026, a família entrou com R$ 800 no ato e 22 mensais de R$ 499,60, sem usar o FGTS.
É por isso que a pergunta certa não é "tenho o valor da entrada guardado?". É "quanto falta por mês até as chaves?". Veja como ficou o fluxo completo desse atendimento, com os dados pessoais removidos.
Exemplo real de atendimento · 2026
Fluxo de pagamento aprovado para uma família que atendemos
| Item | Como ficou |
|---|---|
| Empreendimento Zona Leste | NOVVO Anália Franco |
| Unidade Planta | 1 dormitório com varanda, 25 m² |
| Preço de venda Contrato | R$ 240.344,00 |
| Avaliação da Caixa Garantia | R$ 371.000,00 |
| Ato No dia da assinatura | R$ 800,00, sem usar FGTS |
| Durante a obra Entrada parcelada | 22 mensais de R$ 499,60, sem anuais e sem parcela única |
| Correção da entrada Construtora | saldo corrigido pelo INCC mensalmente |
| Evolução de obra Caixa | juros sobre o valor liberado, pagos durante a construção |
| Financiamento MCMV Pós-chaves | R$ 230.044,73 |
| Parcela morando Pós-chaves | R$ 1.645,00 |
← Arraste para o lado para ver toda a tabela em telas menores →
Regra prática: a entrada aqui foi de R$ 800 no ato mais 22 parcelas durante a obra, sem FGTS. O restante entrou como financiamento na entrega das chaves. Proposta enviada pela nossa equipe a uma família atendida em 2026, com dados pessoais removidos. Valores aprovados naquele caso, sujeitos à análise de crédito da Caixa; cada família é avaliada individualmente. A avaliação bancária é o valor que a Caixa aceita como garantia e não é promessa de valorização.
Três coisas que esse fluxo mostra e que quase nunca aparecem nos guias:
- Sem anuais e sem parcela única. Muita construtora cobra uma "intermediária" ou um "balão" no meio da obra. Aqui não tem. A entrada é só o ato mais as mensais.
- Sem FGTS na entrada. O saldo do fundo ficou guardado, e pode ser usado depois para amortizar (amortização é o quanto a sua dívida diminui) ou abater parcelas.
- Uma linha chamada "evolução de obra". É a cobrança que mais assusta quem compra na planta, e é o assunto da próxima seção.
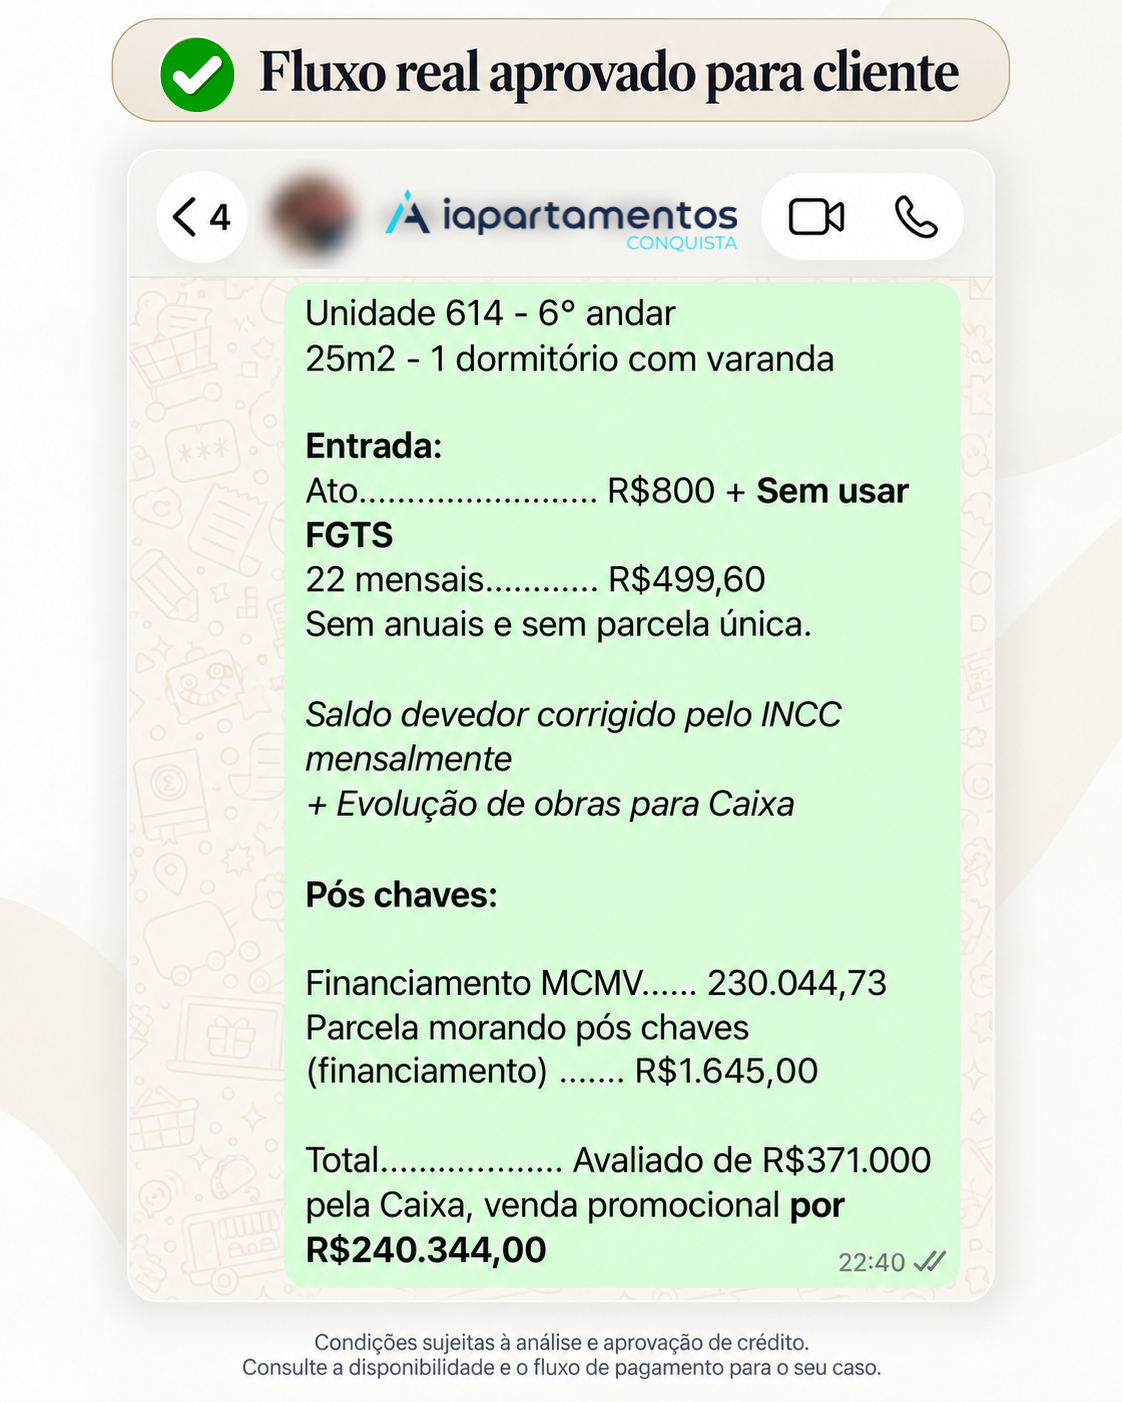
As mensais da entrada são corrigidas pelo INCC, o índice que mede o custo da construção. Na prática, a parcela sobe um pouco ao longo da obra, acompanhando o custo real de construir. Isso é padrão de mercado em lançamento e não é exclusividade do programa.
Aprofunde em quanto de entrada o MCMV exige e veja também os casos em que dá para comprar MCMV sem entrada própria.
O que é a evolução de obra
Evolução de obra é o nome dos juros que a Caixa cobra durante a construção sobre o valor que já liberou para a construtora. Você paga só os juros, sem amortizar a dívida, e o valor começa pequeno e cresce conforme a obra avança. A cobrança termina na entrega das chaves, quando entra a parcela do financiamento.
O nome assusta porque parece uma taxa extra escondida. Não é. É o custo do dinheiro que o banco já colocou na obra em seu nome, antes de você receber o imóvel.
Funciona assim: quando você assina o contrato de financiamento na planta, a Caixa não entrega os R$ 230 mil de uma vez. Ela libera para a construtora em parcelas, conforme a obra é medida e avança. Sobre o que já foi liberado, o banco cobra juros mensais na mesma taxa do seu contrato.
Um exemplo com números redondos, só para dar a ordem de grandeza. Com 30% da obra executada num financiamento de R$ 230 mil, o banco teria liberado cerca de R$ 69 mil. A uma taxa de 8% ao ano, dentro do intervalo do programa, os juros daquele mês ficariam em torno de R$ 460. Com 60% da obra, perto de R$ 920. Só no fim da obra o valor se aproxima da parte de juros da primeira parcela do financiamento.
Guia prático · Comprando na planta
O que você paga, para quem e quando
| Item | Quando e como |
|---|---|
| Entrada parcelada Construtora | durante a obra, corrigida pelo INCC |
| Evolução de obra Caixa | durante a obra, só juros sobre o valor já liberado |
| Parcela do financiamento Caixa | começa nas chaves, com amortização |
| Condomínio e IPTU Administradora e Prefeitura | começam nas chaves |
← Arraste para o lado para ver toda a tabela em telas menores →
Regra prática: durante a obra você tem duas contas ao mesmo tempo, a entrada para a construtora e a evolução de obra para a Caixa. A parcela do financiamento não existe nesse período. Ela substitui a evolução de obra na entrega das chaves.
O que a evolução de obra não é:
- Não é taxa da construtora. É cobrada pela Caixa, no seu contrato de financiamento.
- Não abate a dívida. É só juro. A amortização começa na parcela pós-chaves.
- Não é fixa. Depende do quanto o banco já liberou e do ritmo da obra.
- Não se soma à parcela do financiamento. Uma substitui a outra. Ninguém paga as duas ao mesmo tempo.
Duas consequências práticas. A primeira: obra que atrasa custa mais para você, porque a evolução de obra continua até as chaves. Cronograma da construtora é critério de escolha, não detalhe. A segunda: o valor da evolução de obra precisa caber no orçamento junto com a entrada parcelada, porque as duas correm em paralelo.
Antes de assinar, peça a simulação da evolução de obra mês a mês junto com a do financiamento. A gente entrega as duas, e mostra o mês mais pesado do período de obra para você decidir com o número na mão.
Como usar o FGTS na compra
O FGTS pode entrar de três formas no Minha Casa Minha Vida: como parte da entrada, para amortizar o saldo devedor (amortização é o quanto a sua dívida diminui) e para abater até 80% do valor de 12 parcelas seguidas. As três exigem que o financiamento seja de imóvel residencial urbano.
Para usar o saldo, as regras principais são:
- ter pelo menos 3 anos de trabalho sob o regime do FGTS, somando todos os contratos, contínuos ou não;
- não ser proprietário de imóvel residencial no município onde vai comprar nem onde trabalha;
- não ter financiamento habitacional ativo no Sistema Financeiro de Habitação.
A jogada que mais economiza dinheiro é combinar: usar parte do saldo agora, na entrada, e voltar a usar a cada dois anos para amortizar. Cada amortização derruba o saldo devedor e, com ele, o juro que incide daí em diante.
Passo a passo do saque e da liberação em usar o FGTS no Minha Casa Minha Vida, e a conta somada em combinar FGTS e subsídio.
Quem pode participar do programa
Podem participar famílias com renda bruta mensal de até R$ 13.000 que não sejam proprietárias de imóvel residencial, não tenham financiamento habitacional ativo e não tenham sido beneficiadas por programas habitacionais federais antes. A aprovação final depende da análise de crédito da Caixa Econômica Federal.
Os requisitos básicos são:
- ter 18 anos ou mais, ou ser emancipado;
- ser brasileiro nato ou naturalizado, ou estrangeiro com visto permanente;
- estar com o CPF regular na Receita Federal;
- não possuir imóvel residencial no município de compra, de residência ou de trabalho;
- não ter sido beneficiado por subsídio habitacional federal anteriormente.
Um ponto que abre muita porta: a renda pode ser composta por até 3 pessoas. Cônjuge, filhos maiores, pais e irmãos podem somar renda no mesmo contrato, desde que todos entrem na análise. É comum uma família sair da Faixa 3 para a Faixa 2 ou o contrário só de ajustar quem entra na composição.
Autônomo, MEI e renda de aplicativo
Não é preciso ter carteira assinada para financiar pelo Minha Casa Minha Vida. Autônomos, MEIs e trabalhadores de plataformas digitais podem comprovar renda por extrato bancário dos últimos meses, declaração de Imposto de Renda, faturamento do MEI ou DECORE emitido por contador. A análise é individual e costuma pedir histórico consistente.
Esse é, de longe, o assunto que mais aparece no nosso atendimento. E é também onde mais gente desiste antes da hora, achando que sem holerite não dá.
O que costuma pesar a favor:
- extrato bancário de 6 a 12 meses com entradas recorrentes na mesma conta;
- movimentação regular, sem meses vazios seguidos de picos isolados;
- declaração de Imposto de Renda compatível com o que o extrato mostra;
- faturamento do MEI declarado, quando houver CNPJ.
Há movimento de mercado nessa direção. Em 25 de agosto de 2026, o iFood lançou o programa Rota da Casa Própria, que permite ao entregador autorizar o compartilhamento de até 12 meses de histórico de ganhos da plataforma como prova de renda na análise de crédito. O programa começou por São Paulo e tem Tenda, MRV e Direcional como construtoras participantes.
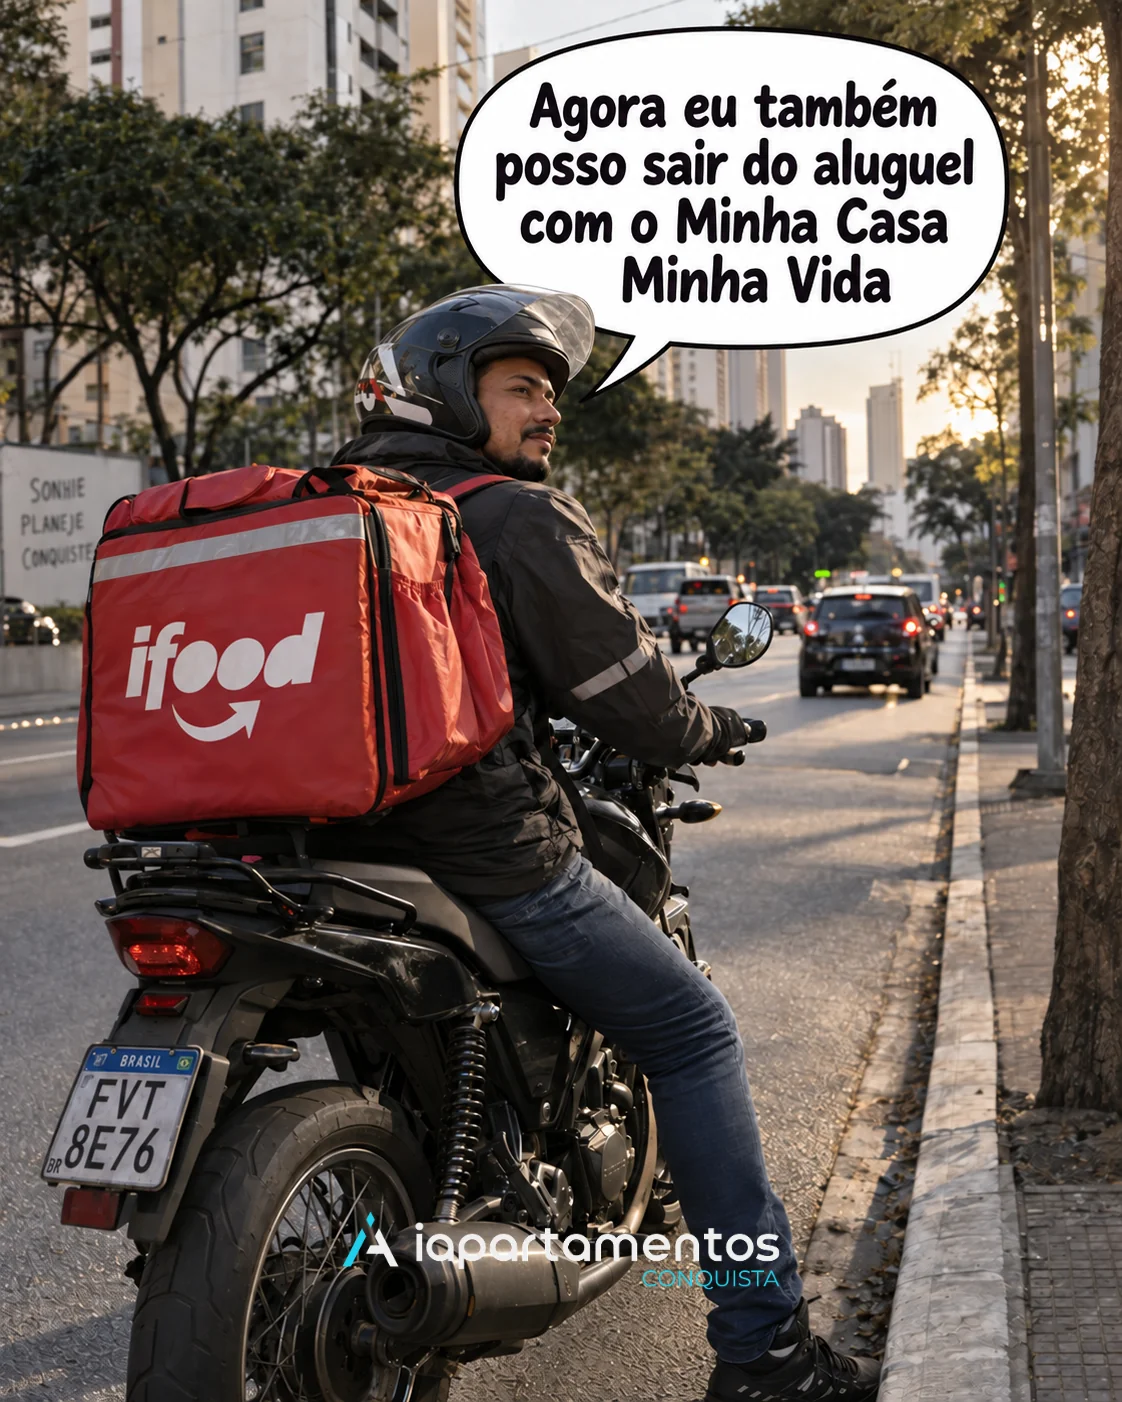
Atenção a uma confusão que circula: o Rota da Casa Própria é iniciativa privada do iFood com construtoras, não é um programa do Governo Federal nem uma nova faixa do MCMV. O que importa para todo mundo é o pano de fundo, que é o reconhecimento crescente da renda de plataforma na análise habitacional.
Veja o detalhamento em como comprovar renda sendo autônomo.
Documentos que a Caixa pede
A documentação básica do Minha Casa Minha Vida se divide em três blocos: identificação, comprovação de renda e comprovação de residência. Para quem vai compor renda, cada participante entrega o conjunto completo. A lista pode variar conforme o perfil do comprador e o empreendimento escolhido.
- Identificação: RG e CPF, certidão de nascimento ou casamento, comprovante de estado civil;
- Renda com carteira assinada: três últimos holerites, carteira de trabalho e extrato do FGTS;
- Renda autônoma ou MEI: extratos bancários, Imposto de Renda, DECORE ou faturamento declarado;
- Residência: conta de consumo recente no nome do comprador;
- Complementares: autorização de consulta ao FGTS e formulário de proposta assinado.
A lista completa e atualizada está em documentos do Minha Casa Minha Vida.
Passo a passo até as chaves
O caminho do Minha Casa Minha Vida tem sete etapas, da simulação inicial até a entrega das chaves. Em lançamentos, o tempo entre a assinatura do contrato e a mudança acompanha o cronograma da obra. A aprovação do crédito, em si, costuma sair em poucas semanas quando a documentação vai completa.
- Simulação. Você descobre sua faixa, o subsídio estimado e a parcela aproximada. É gratuito e não compromete nada.
- Organização dos documentos. Identificação, renda e residência de todos que vão compor a renda.
- Análise de crédito na Caixa. O banco avalia renda, score e histórico. O resultado está sujeito à análise de crédito.
- Carta de crédito. É o valor que o banco aprovou para você usar na compra. Ela define o teto real da sua busca.
- Escolha do imóvel. Com a carta em mãos, você visita e decide sabendo exatamente o que cabe.
- Assinatura do contrato. Envolve avaliação do imóvel, conferência jurídica e registro em cartório.
- Entrega das chaves. Imediata em imóvel pronto, ou conforme cronograma no caso de obra.
O detalhamento de cada etapa está em como funciona o financiamento passo a passo.
Erros que reprovam a análise
A maior parte das reprovações no Minha Casa Minha Vida não vem de renda insuficiente. Vem de detalhe operacional: renda mal comprovada, comprometimento alto com outras dívidas, cadastro desatualizado ou mudança de emprego no meio do processo. Quase todos são corrigíveis antes de entrar com o pedido.
- Comprometimento de renda acima de 30%. A soma da parcela com outras dívidas ativas pesa na análise.
- Restrição no CPF. Nem sempre inviabiliza, mas reduz margem. Vale negociar e regularizar antes.
- Renda declarada sem lastro no extrato. O que você informa precisa aparecer na movimentação.
- Trocar de emprego durante o processo. Recomeça a contagem de estabilidade e trava a aprovação.
- Imóvel acima do teto da sua faixa. Por mais que a parcela caiba, o enquadramento não acontece.
- Cadastro desatualizado. CPF irregular na Receita Federal ou dados divergentes travam a análise logo no início.
O que mudou no MCMV em 2026
As mudanças de 2026 ampliaram o alcance do programa em quatro frentes: limites de renda, teto de valor do imóvel, criação da Faixa 4 para a classe média e reforço orçamentário do subsídio. Cada uma tem norma e data próprias, e é isso que separa informação verificável de boato de internet.
- Limites de renda atualizados. Portaria MCID nº 333, de 30/03/2026, publicada no DOU em 01/04/2026.
- Novas condições em operação na Caixa. Desde 22/04/2026, com juros de 4% a 8,16% ao ano para renda até R$ 9.600 e prazo de até 420 meses.
- Teto do imóvel elevado. Aprovado pelo Conselho Curador do FGTS em março de 2026: Faixa 3 de R$ 350 mil para R$ 400 mil e Faixa 4 de R$ 500 mil para R$ 600 mil.
- Faixa 4 consolidada. Atende famílias de R$ 9.600,01 a R$ 13.000, sem subsídio e com juros abaixo do crédito imobiliário comum.
- Subsídio reforçado. Em 10/09/2026 o Conselho Curador do FGTS aprovou mais R$ 500 milhões, levando o orçamento de descontos de 2026 a R$ 13 bilhões.
Onde comprar MCMV em São Paulo
Em São Paulo, a oferta enquadrada no Minha Casa Minha Vida se concentra nas zonas leste e sul, onde o teto de até R$ 275 mil nas Faixas 1 e 2, e de R$ 400 mil na Faixa 3, ainda encontra terreno em bairros com metrô, comércio e serviço consolidados. A escolha do bairro define tempo de deslocamento, qualidade de vida e comportamento do imóvel ao longo dos anos.
Os seis lançamentos abaixo são os que mais aparecem no nosso atendimento hoje. Todos são enquadrados nas Faixas 2 e 3 do programa, e todos ficam a distância de caminhada de metrô, CPTM ou terminal.
Zona Leste, metrô e bairros consolidados
A Zona Leste vive um dos momentos mais estratégicos do mercado imobiliário popular em São Paulo. Belenzinho, Mooca e Vila Prudente juntam três linhas de metrô, a Radial Leste e um comércio de rua que já existe, sem depender de promessa de valorização futura.

O NOVVO Vila Prudente, da NOVVO, fica na Rua José dos Reis, a 650 metros da Estação Vila Prudente, onde a Linha 2 Verde encontra o Monotrilho. Unidades de 1 e 2 dormitórios, de 25 a 42 m², com rooftop de 800 m² e acesso rápido às avenidas Anhaia Mello, dos Estados e Radial Leste.
O Vibra Belenzinho, da Vibra, fica na Rua Professor Rodolfo São Tiago, a cerca de 550 metros da Estação Belém, da Linha 3 Vermelha. São 463 unidades de 1 e 2 dormitórios, de 26 a 45 m², com lazer de 15 itens e a Avenida Celso Garcia a cinco minutos a pé.
O Vibra Mooca, também da Vibra, fica na Rua Taquari, ao lado da Universidade São Judas e a pouco mais de um quilômetro das estações Belém e Bresser-Mooca. Unidades de 26 a 44 m², com opção de vaga, e um bairro que dispensa apresentação para quem já mora na região.
Conheça todos os apartamentos MCMV na zona leste.
Zona Sul, Santo Amaro e o eixo Linha 5
Na Zona Sul, Santo Amaro virou o endereço mais procurado do programa em São Paulo. O motivo é simples: a Linha 5 Lilás, o Terminal Santo Amaro e o Largo Treze colocam a família a poucos minutos da Marginal Pinheiros e dos polos de emprego da Chucri Zaidan e da Berrini.

O Sinfonia Santo Amaro, da Emccamp, fica na Rua Ada Negri, a 1,2 km da Estação Adolfo Pinheiro e a 1,1 km do Largo Treze. É um produto de Faixa 3, com apartamentos de 2 dormitórios de 41 a 46 m² e mais de 18 espaços de convivência, entre piscina, spa e coworking.
O NOVVO Estação Largo Treze, da NOVVO, fica na Rua Suzana Rodrigues, a cerca de 850 metros da Estação Adolfo Pinheiro e a 600 metros do Terminal Santo Amaro. Unidades de 1 e 2 dormitórios, de 25 a 43 m², com rooftop no 22º andar e o Boa Vista Shopping a 800 metros.
O VIBRA Sabará, da Vibra, fica na Rua Quararibéia, na Vila Campo Grande, a 1,4 km da CPTM Jurubatuba e a três minutos da Avenida Nossa Senhora do Sabará. Apartamentos de 37 a 40 m², todos com varanda, e o Shopping SP Market a seis minutos.
Veja os demais lançamentos MCMV na zona sul e a lista atualizada de todos os lançamentos MCMV disponíveis.
Quer saber quais desses empreendimentos cabem na sua faixa? A gente compara com você e mostra o que encaixa.
Perguntas frequentes sobre o MCMV
Quem pode comprar pelo Minha Casa Minha Vida em 2026?
Famílias com renda bruta mensal de até R$ 13.000 que não possuam imóvel residencial, não tenham financiamento habitacional ativo e não tenham sido beneficiadas por subsídio habitacional federal antes. O comprador precisa ter 18 anos ou mais e CPF regular na Receita Federal. Os limites de renda por faixa seguem a Portaria MCID nº 333, de 30 de março de 2026. A aprovação final depende da análise de crédito da Caixa Econômica Federal, que avalia renda, histórico e comprometimento com outras dívidas.
Posso usar o FGTS como entrada?
Sim. O FGTS pode ser usado como parte da entrada, para amortizar o saldo devedor ou para abater até 80% do valor de 12 parcelas seguidas. Para isso é preciso ter pelo menos 3 anos de trabalho sob o regime do FGTS somando todos os contratos, não ser proprietário de imóvel residencial no município da compra ou do trabalho, e não ter financiamento habitacional ativo no Sistema Financeiro de Habitação. O imóvel precisa ser residencial urbano.
Preciso ter carteira assinada para entrar no programa?
Não. Autônomos, profissionais liberais, MEIs e trabalhadores de plataformas digitais podem participar do Minha Casa Minha Vida. A comprovação de renda é feita por extrato bancário de 6 a 12 meses, declaração de Imposto de Renda, faturamento do MEI ou DECORE emitido por contador. O que a Caixa avalia é a consistência da movimentação ao longo do tempo, não o formato do vínculo. Renda irregular com meses vazios dificulta mais do que renda menor e constante.
MEI consegue financiar pelo Minha Casa Minha Vida?
Sim. O MEI comprova renda pelo faturamento declarado, pelos extratos da conta usada no negócio e pela declaração anual. Vale lembrar que o pró-labore informal costuma ser o ponto mais frágil da análise, então manter a movimentação concentrada em uma única conta bancária ajuda bastante. Quem tem CNPJ há menos de 12 meses encontra mais dificuldade, porque o banco tem menos histórico para avaliar. A decisão continua sujeita à análise de crédito.
Qual o valor máximo do subsídio?
O subsídio pode chegar a R$ 55 mil por família, concentrado nas Faixas 1 e 2 do programa. O valor exato depende da renda, da composição familiar, da cidade e do valor do imóvel, e não é aplicado de forma automática. Em 10 de setembro de 2026, o Conselho Curador do FGTS aprovou R$ 500 milhões adicionais, elevando o orçamento de descontos do ano para R$ 13 bilhões, direcionados a famílias com renda de até R$ 5.000.
Quem tem restrição no nome consegue financiar?
Depende do tipo e do tamanho da restrição, e não existe resposta única. Registros ativos em órgãos de proteção ao crédito reduzem a margem na análise e podem inviabilizar a aprovação. Dívidas já negociadas e em dia pesam menos. O caminho mais eficiente é consultar a situação do CPF, regularizar o que for possível e só então entrar com o pedido, porque uma reprovação registrada dificulta a próxima tentativa. Não existe garantia de aprovação em nenhum cenário.
Quanto fica a parcela do Minha Casa Minha Vida?
Depende do valor financiado, da faixa e do prazo. Como ordem de grandeza, R$ 200 mil financiados em 420 meses pelo sistema SAC resultam numa primeira parcela de aproximadamente R$ 1.130 na taxa mínima de 4% ao ano e cerca de R$ 1.790 na taxa máxima de 8,16%, sem contar seguros e taxa de administração. No sistema SAC a parcela começa mais alta e diminui todo mês. Num caso real aprovado pela nossa equipe em 2026, R$ 230.044,73 financiados resultaram em parcela pós-chaves de R$ 1.645,00. O número real do seu contrato sai da simulação da Caixa.
Qual a diferença entre a Faixa 3 e a Faixa 4?
A Faixa 3 atende renda de R$ 5.000,01 a R$ 9.600, com teto de imóvel de R$ 400 mil e juros dentro do intervalo de até 8,16% ao ano. A Faixa 4 atende renda de R$ 9.600,01 a R$ 13.000, com teto de R$ 600 mil e taxas que o mercado vem praticando em torno de 10% a 10,5% ao ano. Nenhuma das duas tem subsídio como regra, e a Faixa 4 foi desenhada para a classe média que ficava fora do programa.
O que é a evolução de obra e quanto custa?
Evolução de obra são os juros que a Caixa cobra durante a construção sobre o valor que já liberou para a construtora. Você paga só os juros, sem amortizar a dívida, e o valor começa baixo e sobe conforme a obra avança. Termina na entrega das chaves, quando a parcela do financiamento assume. Ela corre em paralelo com a entrada parcelada para a construtora. Como ordem de grandeza, com 30% da obra executada num financiamento de R$ 230 mil e taxa de 8% ao ano, os juros do mês ficariam perto de R$ 460. Peça a simulação mês a mês antes de assinar.
Quanto tempo leva da simulação até a assinatura?
Com documentação completa, a análise de crédito da Caixa costuma sair em poucas semanas. O prazo total até a assinatura depende da escolha do imóvel, da avaliação do bem e do registro em cartório. Em lançamentos, a entrega das chaves segue o cronograma da obra e não o do financiamento. O que mais atrasa o processo na prática é documento faltando ou renda mal comprovada, e não a fila do banco.
Posso vender um imóvel comprado pelo MCMV?
Sim, mas existem condições. Enquanto o financiamento estiver ativo, a venda depende de quitação do saldo devedor ou de transferência do contrato para o comprador, o que passa por nova análise de crédito na Caixa. Imóveis que receberam subsídio têm regras de permanência definidas em contrato, e vender antes do prazo pode gerar devolução do valor subsidiado. Antes de negociar, vale ler as cláusulas do seu contrato e confirmar a situação com o banco.
Descubra hoje se você já pode comprar
A gente confere sua faixa de renda, estima o subsídio, calcula a parcela e te diz com honestidade se o cenário é favorável ou se vale esperar. Análise gratuita e sem compromisso.
Se der certo, a gente te acompanha do primeiro documento até a entrega das chaves.
Ao nos chamar, você concorda com nossa política de privacidade. Valores e condições sujeitos à análise de crédito da Caixa Econômica Federal.
Leia também
- Faixas de renda do Minha Casa Minha Vida em 2026
- Subsídio do Minha Casa Minha Vida: quem tem direito e como solicitar
- Faixa 4 do Minha Casa Minha Vida: o que muda em 2026
- Minha Casa Minha Vida na Vila Carrão
- Minha Casa Minha Vida no Anália Franco
- Apartamentos MCMV com lazer completo em bairros estruturados
Leia também
Taxa de Juros do Minha Casa Minha Vida 2026: Veja o Que Muda e Como Aproveitar as Menores Taxas
Conquistar o primeiro apartamento é um sonho que depende de planejamento — e entender as taxas de juros…
Minha Casa Minha Vida sem entrada: é possível em 2026?
Comprar um apartamento sem precisar dar entrada é o sonho de muitas famílias. E com o Minha Casa…
Documentos Necessários para Financiar pelo Minha Casa Minha Vida 2026: Confira o Checklist Completo
Comprar o primeiro apartamento é um momento de conquista — e entender quais documentos são necessários para o…